Advokat ved forsikringsoppgjør etter skade på bolig
Har du fått avslag fra forsikringsselskapet eller et oppgjør som ikke dekker det skaden faktisk koster å utbedre?
Vi bistår boligeiere i tvister med forsikringsselskap om vannskade, brannskade og andre skader på bolig og eiendom. Vi vurderer forsikringsvilkårene, skaderapporten, skadeomfanget og beregningen av oppgjøret – og tar saken videre når forsikringsselskapets vurdering ikke holder.
Gratis førstesamtale! Vi sjekker om forsikringen din dekker advokat før vi starter.Har forsikringsselskapet tilbudt for lite?
Et forsikringsoppgjør skal bygge på hva som faktisk må til for å tilbakeføre boligen etter skaden.
Problemer oppstår blant annet når skaderapporten undervurderer skadeomfanget, nødvendige arbeider mangler i kalkylen, prisene er for lave eller den foreslåtte utbedringsmetoden ikke er tilstrekkelig.
Før du aksepterer et kontantoppgjør, bør du derfor vite hva forsikringsselskapet har lagt til grunn. Dersom tilbudet ikke dekker de reelle kostnadene, bør grunnlaget for beregningen undersøkes.
Vi gjennomgår skaderapporten og kalkylen og vurderer dem opp mot skadebildet, forsikringsvilkårene og hva som faktisk kreves for å utbedre skaden.

Har du fått avslag?
Et avslag betyr ikke nødvendigvis at saken er avsluttet.
Forsikringsselskapet kan blant annet begrunne avslaget med at skaden ikke omfattes av vilkårene, manglende dokumentasjon, sikkerhetsforskrifter eller sin vurdering av hvordan skaden har oppstått.
Da må både faktum og forsikringsvilkårene undersøkes.
Vi vurderer grunnlaget for avslaget og dokumentasjonen i saken og gir deg en konkret vurdering av om avgjørelsen bør bestrides.

Vi forstår både jussen og bygningen
Det er ikke nok å kjenne forsikringsvilkårene, man må også forstå skaden. Med praktisk erfaring fra bygg og eiendom ser vi raskt om skaderapporten har riktig skadeomfang, om utbedringsmetoden holder og om kalkylen inneholder alle arbeidene.
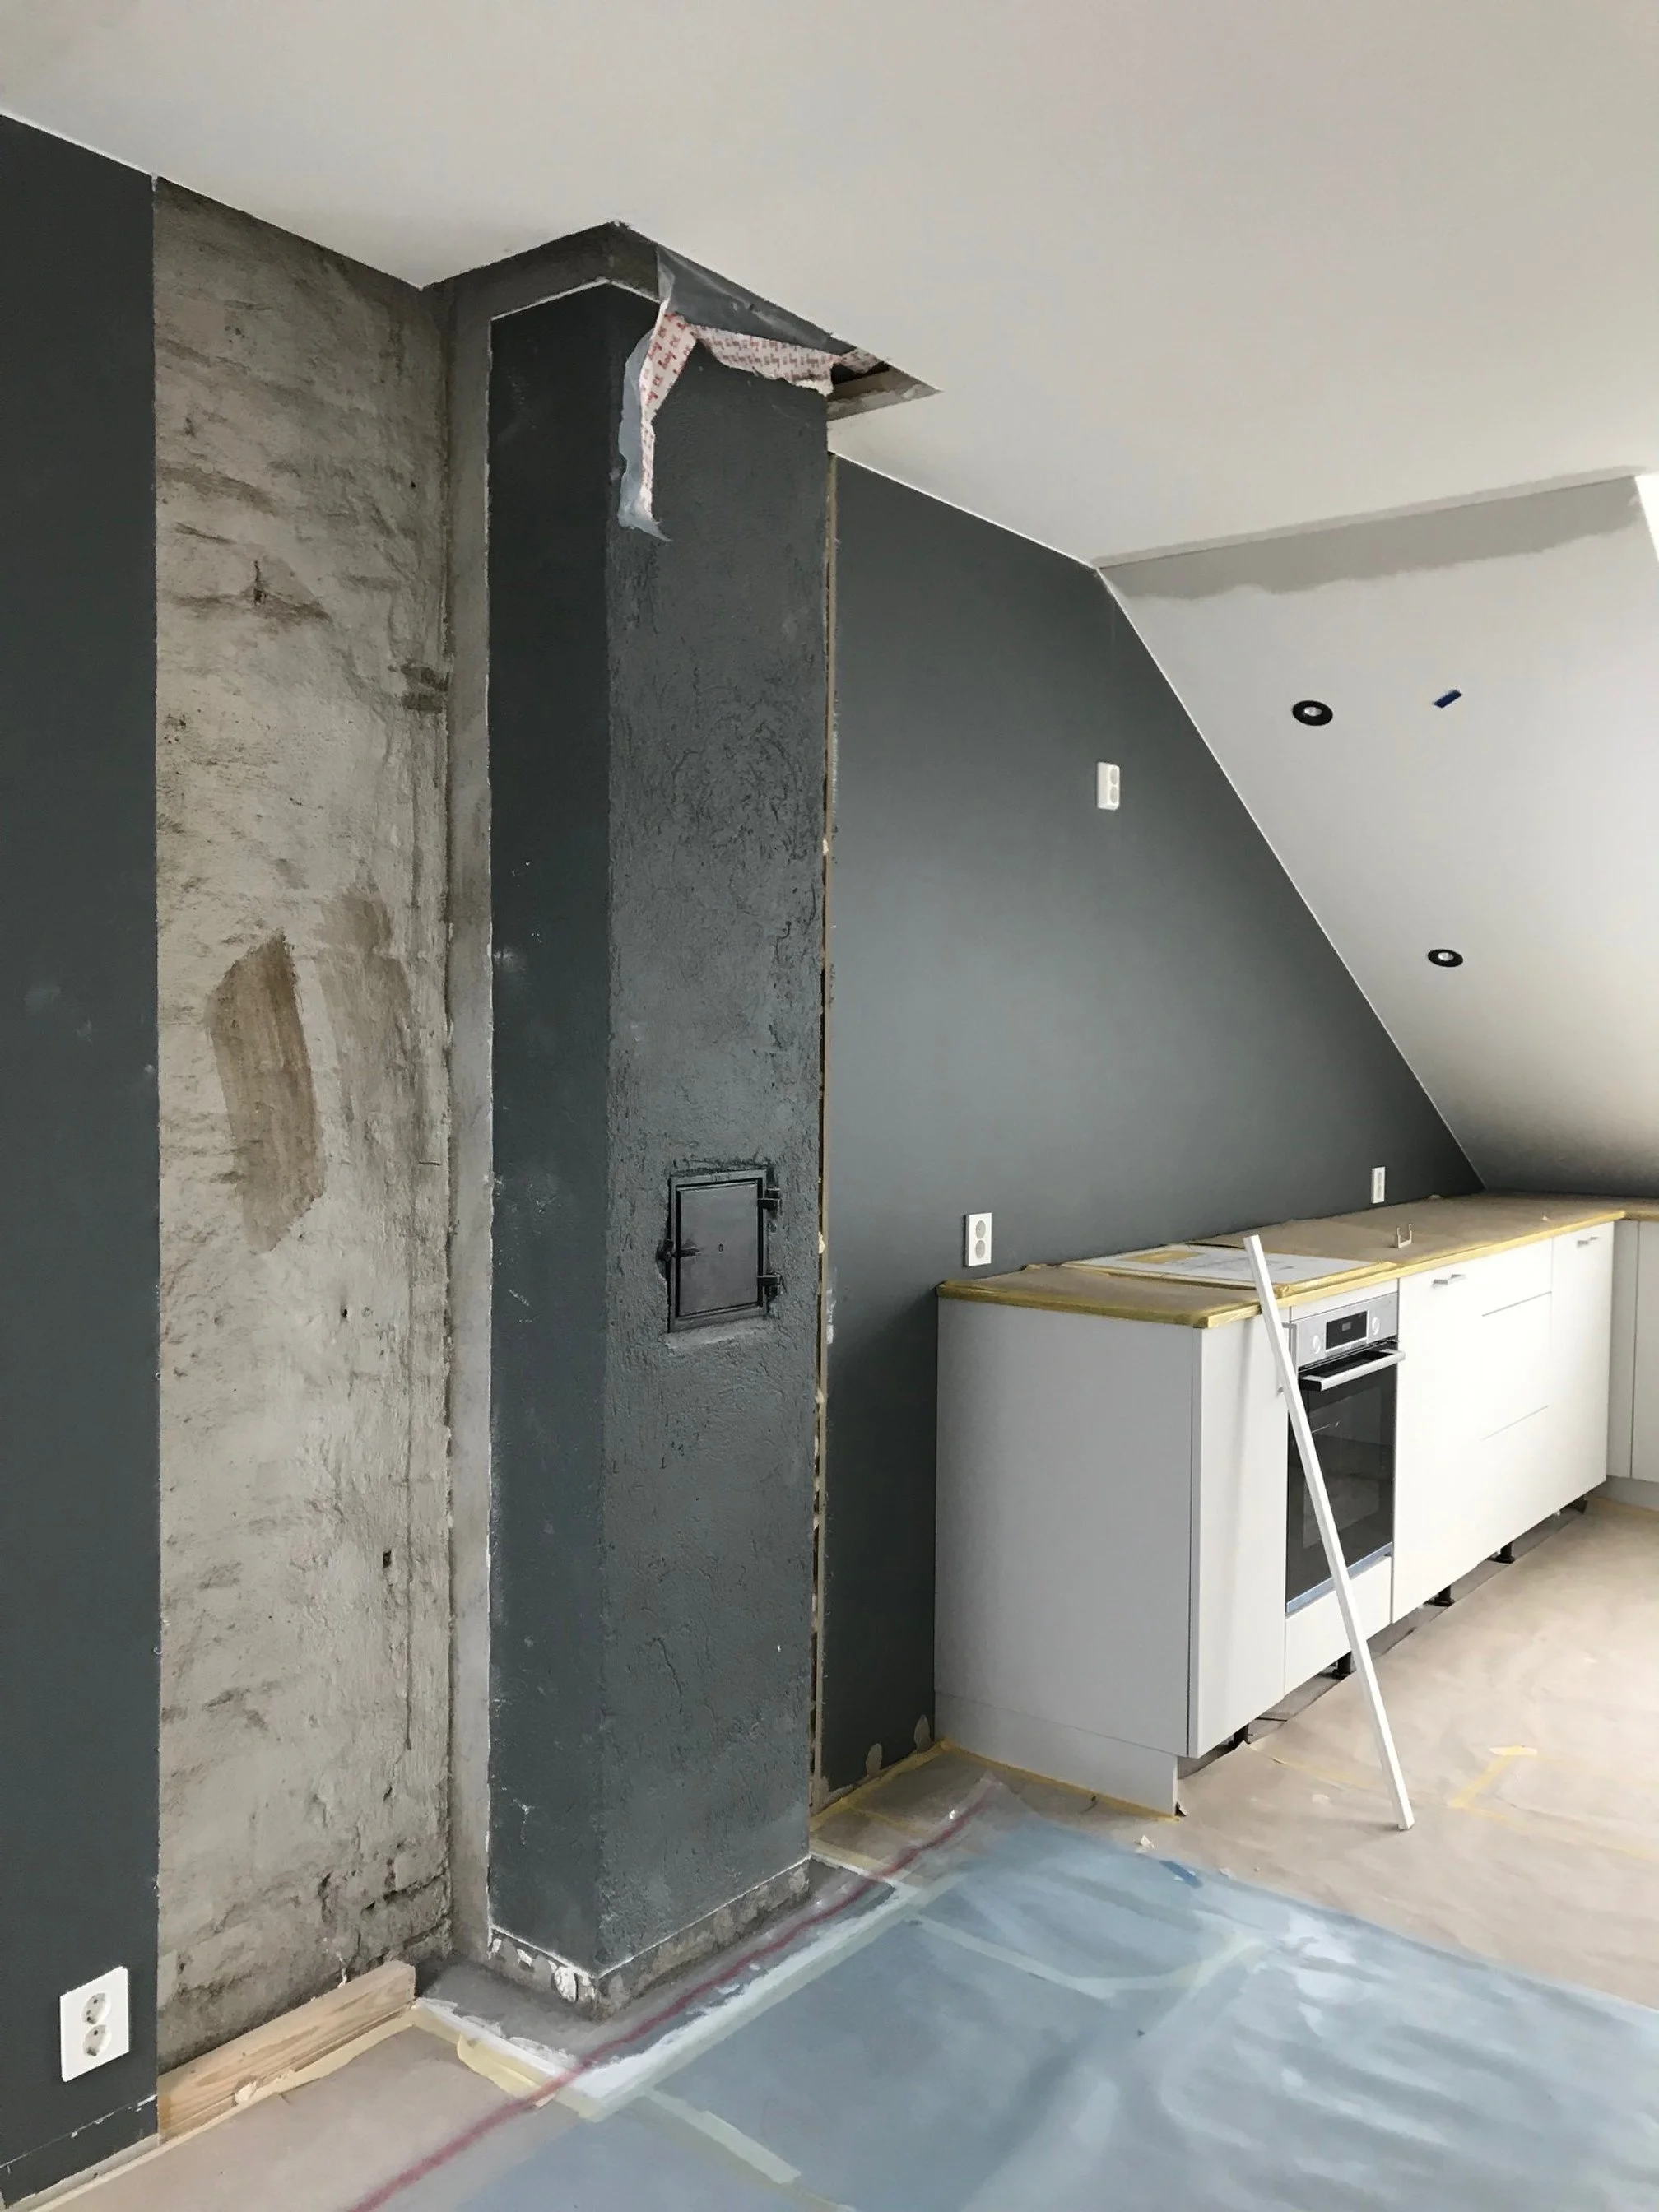
Eksempel: En klient fikk tilbudt kr 550 000 etter pipebrann. Hun klaget selv og fikk avslag. Vi innhentet ny skadetakst, ny kalkyle og tilbud fra uavhengige entreprenører, og krevde kr 980 000. Forsikringsselskapet aksepterte, uten rettssak. En annen klient fikk kr 630 000 mer i oppgjør etter vannskade under stormen Amy.

Kontantoppgjør eller styrt utbedring?
Valget mellom kontantoppgjør eller styrt utbedring kan få stor betydning for hvordan skaden blir reparert og hvilken risiko du selv sitter med.
Hva bør du gjøre før du aksepterer forsikringsoppgjøret?
Be om hele skaderapporten og beregningen som ligger bak tilbudet.
Sammenlign skadeomfanget med det som faktisk er registrert i boligen, og kontroller at nødvendige arbeider ikke er utelatt.
Ved større skader kan det også være nødvendig med en uavhengig byggfaglig vurdering.
Er du usikker, bør oppgjøret vurderes før du aksepterer det.
Ofte stilte spørsmål
-
Ikke dersom du er usikker på om beløpet dekker nødvendig utbedring. Be om skaderapporten og kalkylen som ligger bak tilbudet og kontroller hva som faktisk er tatt med.
-
Ja. Dersom du mener avslaget eller oppgjøret er feil, kan avgjørelsen bestrides. En god klage bør forklare konkret hva som er feil og underbygges med relevant dokumentasjon og forsikringsvilkår.
-
Kostnaden avhenger av hvor omfattende saken er og hvor mye arbeid som er nødvendig. Mange bolig- og innboforsikringer har rettshjelpsdekning som kan dekke en betydelig del av advokatkostnadene når det har oppstått en tvist.
Hvor mye som dekkes, egenandelen og maksimal dekning varierer mellom forsikringsavtalene. Vi undersøker derfor forsikringsdekningen før vi går videre, slik at du får oversikt over kostnadene.
-
Ikke i alle saker. Ved større eller teknisk kompliserte skader kan en uavhengig byggfaglig vurdering være viktig dersom skadeomfanget eller utbedringsmetoden er omstridt.
-
Ja. Et avslag kan bestrides dersom faktum, dokumentasjonen eller tolkningen av forsikringsvilkårene gir grunnlag for det.
-
Vi kan blant annet vurdere avslaget eller tilbudet fra forsikringsselskapet, gjennomgå forsikringsvilkårene og kontrollere skaderapporten og beregningen av oppgjøret.
Vi kan også vurdere dokumentasjonen på skaden og utbedringskostnadene, utforme klage og krav, forhandle med forsikringsselskapet og føre saken videre dersom tvisten ikke løses.

Artikler om forsikringsoppgjør
Forsikringstvister kan være svært forskjellige avhengig av hvilken skade som har oppstått og hvorfor du er uenig med forsikringsselskapet.
-
Har forsikringsselskapet avslått kravet, eller tilbudt mindre enn det koster å reparere skaden? Les hva du kan gjøre.
Les mer om for lavt oppgjør eller avslag →
-
En klage som bare sier at beløpet er for lavt, blir avvist. Les hvordan du forankrer klagen i vilkårene og dokumenterer den.
Les mer om hvordan du klager på skadeoppgjøret → -
Skaderapporten kan være avgjørende for hvor stort oppgjøret blir. Feil skadeomfang eller manglende arbeider kan påvirke beregningen.
Les mer om skaderapport og skadeoppgjør →
-
Skal du motta penger og organisere reparasjonen selv, eller skal forsikringsselskapet styre utbedringen? De to løsningene har forskjellige konsekvenser.
Les mer om kontantoppgjør og styrt utbedring →
-
Ved vannskader kan det oppstå uenighet om både skadeårsak, skadeomfang, tørking, følgeskader og nødvendig utbedring.
Les mer om forsikringsoppgjør etter vannskade →
-
Etter en brann kan det oppstå spørsmål om skadeomfang, sanering, gjenoppbygging, verdsettelse og størrelsen på forsikringsoppgjøret.
Les mer om forsikringsoppgjør etter brannskade →
-
Gir du bevisst uriktige opplysninger om skaden, kan du miste retten til hele erstatningen, også når feilen bare gjelder en liten del av kravet. Les hva du må passe på når du melder skaden.
Les mer om opplysningsplikt ved forsikringsskade →

Har du fått avslag eller et forsikringsoppgjør som virker for lavt?
Send oss gjerne avslaget, forsikringsvilkårene og skaderapporten. Vi gir deg en gratis førstevurdering av saken og undersøker om forsikringen kan dekke advokatkostnadene.
Advokat Stensland & Co - Tlf. 922 100 27 - Epost post@stenslandco.no